互联网医院:从"能挂号"到"能治病",线上诊疗体系的真实演进
2018年7月,国家卫生健康委印发《互联网医院管理办法(试行)》等三份文件,第一次为"互联网医院"划定了清晰的法律边界:它可以是实体医院搭建的线上平台,也可以是由第三方依托实体医疗机构独立设置的机构。此后五年,这一业态从政策试点走向规模化落地——据国家卫生健康委公开信息,全国互联网医院数量已由2018年的百余家增长至2023年的3000家以上,在线问诊、线上复诊、电子处方流转等环节陆续被打通,"网上看病"不再是概念,而成为分级诊疗体系中一条真实的通路。
一、政策破冰:从"禁止首诊"到"医保打通"
行业里有一条底线始终未变:互联网医院不得对首诊患者开展诊疗,只能针对常见病、慢性病的复诊。这一规定常被误解为限制,实则是安全设计的核心——复诊意味着医生已经掌握病史与诊断,线上环节承接的是"随访与调药",而非"从零判断"。
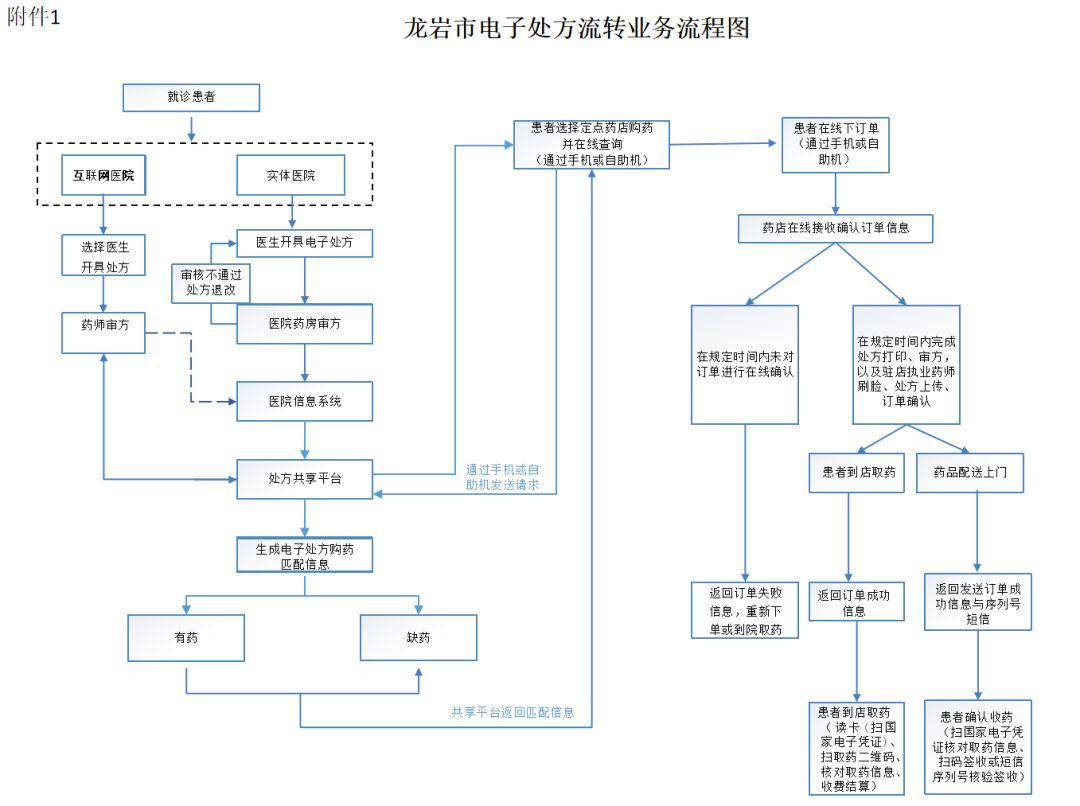
真正的转折发生在支付端。2020年11月,国家医保局发布《关于积极推进"互联网+"医疗服务医保支付工作的指导意见》,明确线上复诊可按规定纳入医保基金支付。这一步打通了此前最难的闭环:患者在线问诊、医生开具电子处方、处方流转至定点零售药店、药品配送到家,医保同步结算。没有支付,互联网医院只是导流工具;有了支付,它才具备独立完成一次完整诊疗行为的能力。
二、三个高频场景:问诊、开方与慢病管理
从各平台的实际数据看,互联网医院的使用高度集中于三类需求:
- 在线咨询与在线问诊:轻症咨询、报告解读、术后随访,解决的是"要不要去医院"的判断问题;
- 复诊开方与线上复诊:长期用药人群无需为一次续方往返医院,医生在线核对用药记录后开具电子处方;
- 慢病管理:这是互联网医院价值最被低估的部分。据《中国居民营养与慢性病状况报告(2020年)》,慢性病导致的死亡人数占我国总死亡人数的88.5%,高血压患者约2.45亿、糖尿病患者逾1.4亿。这类人群需要的是长周期、高频次、低强度的医疗接触,而这恰恰是线下门诊最难提供的。
换句话说,互联网医院解决的不是"看病贵",而是"看病耗"——时间成本与依从性问题。一位高血压患者每三个月需要一次随访调药,线上复诊把这件事从"请假半天"压缩为"十分钟",依从性自然提升。
三、电子处方流转:闭环中的关键一环
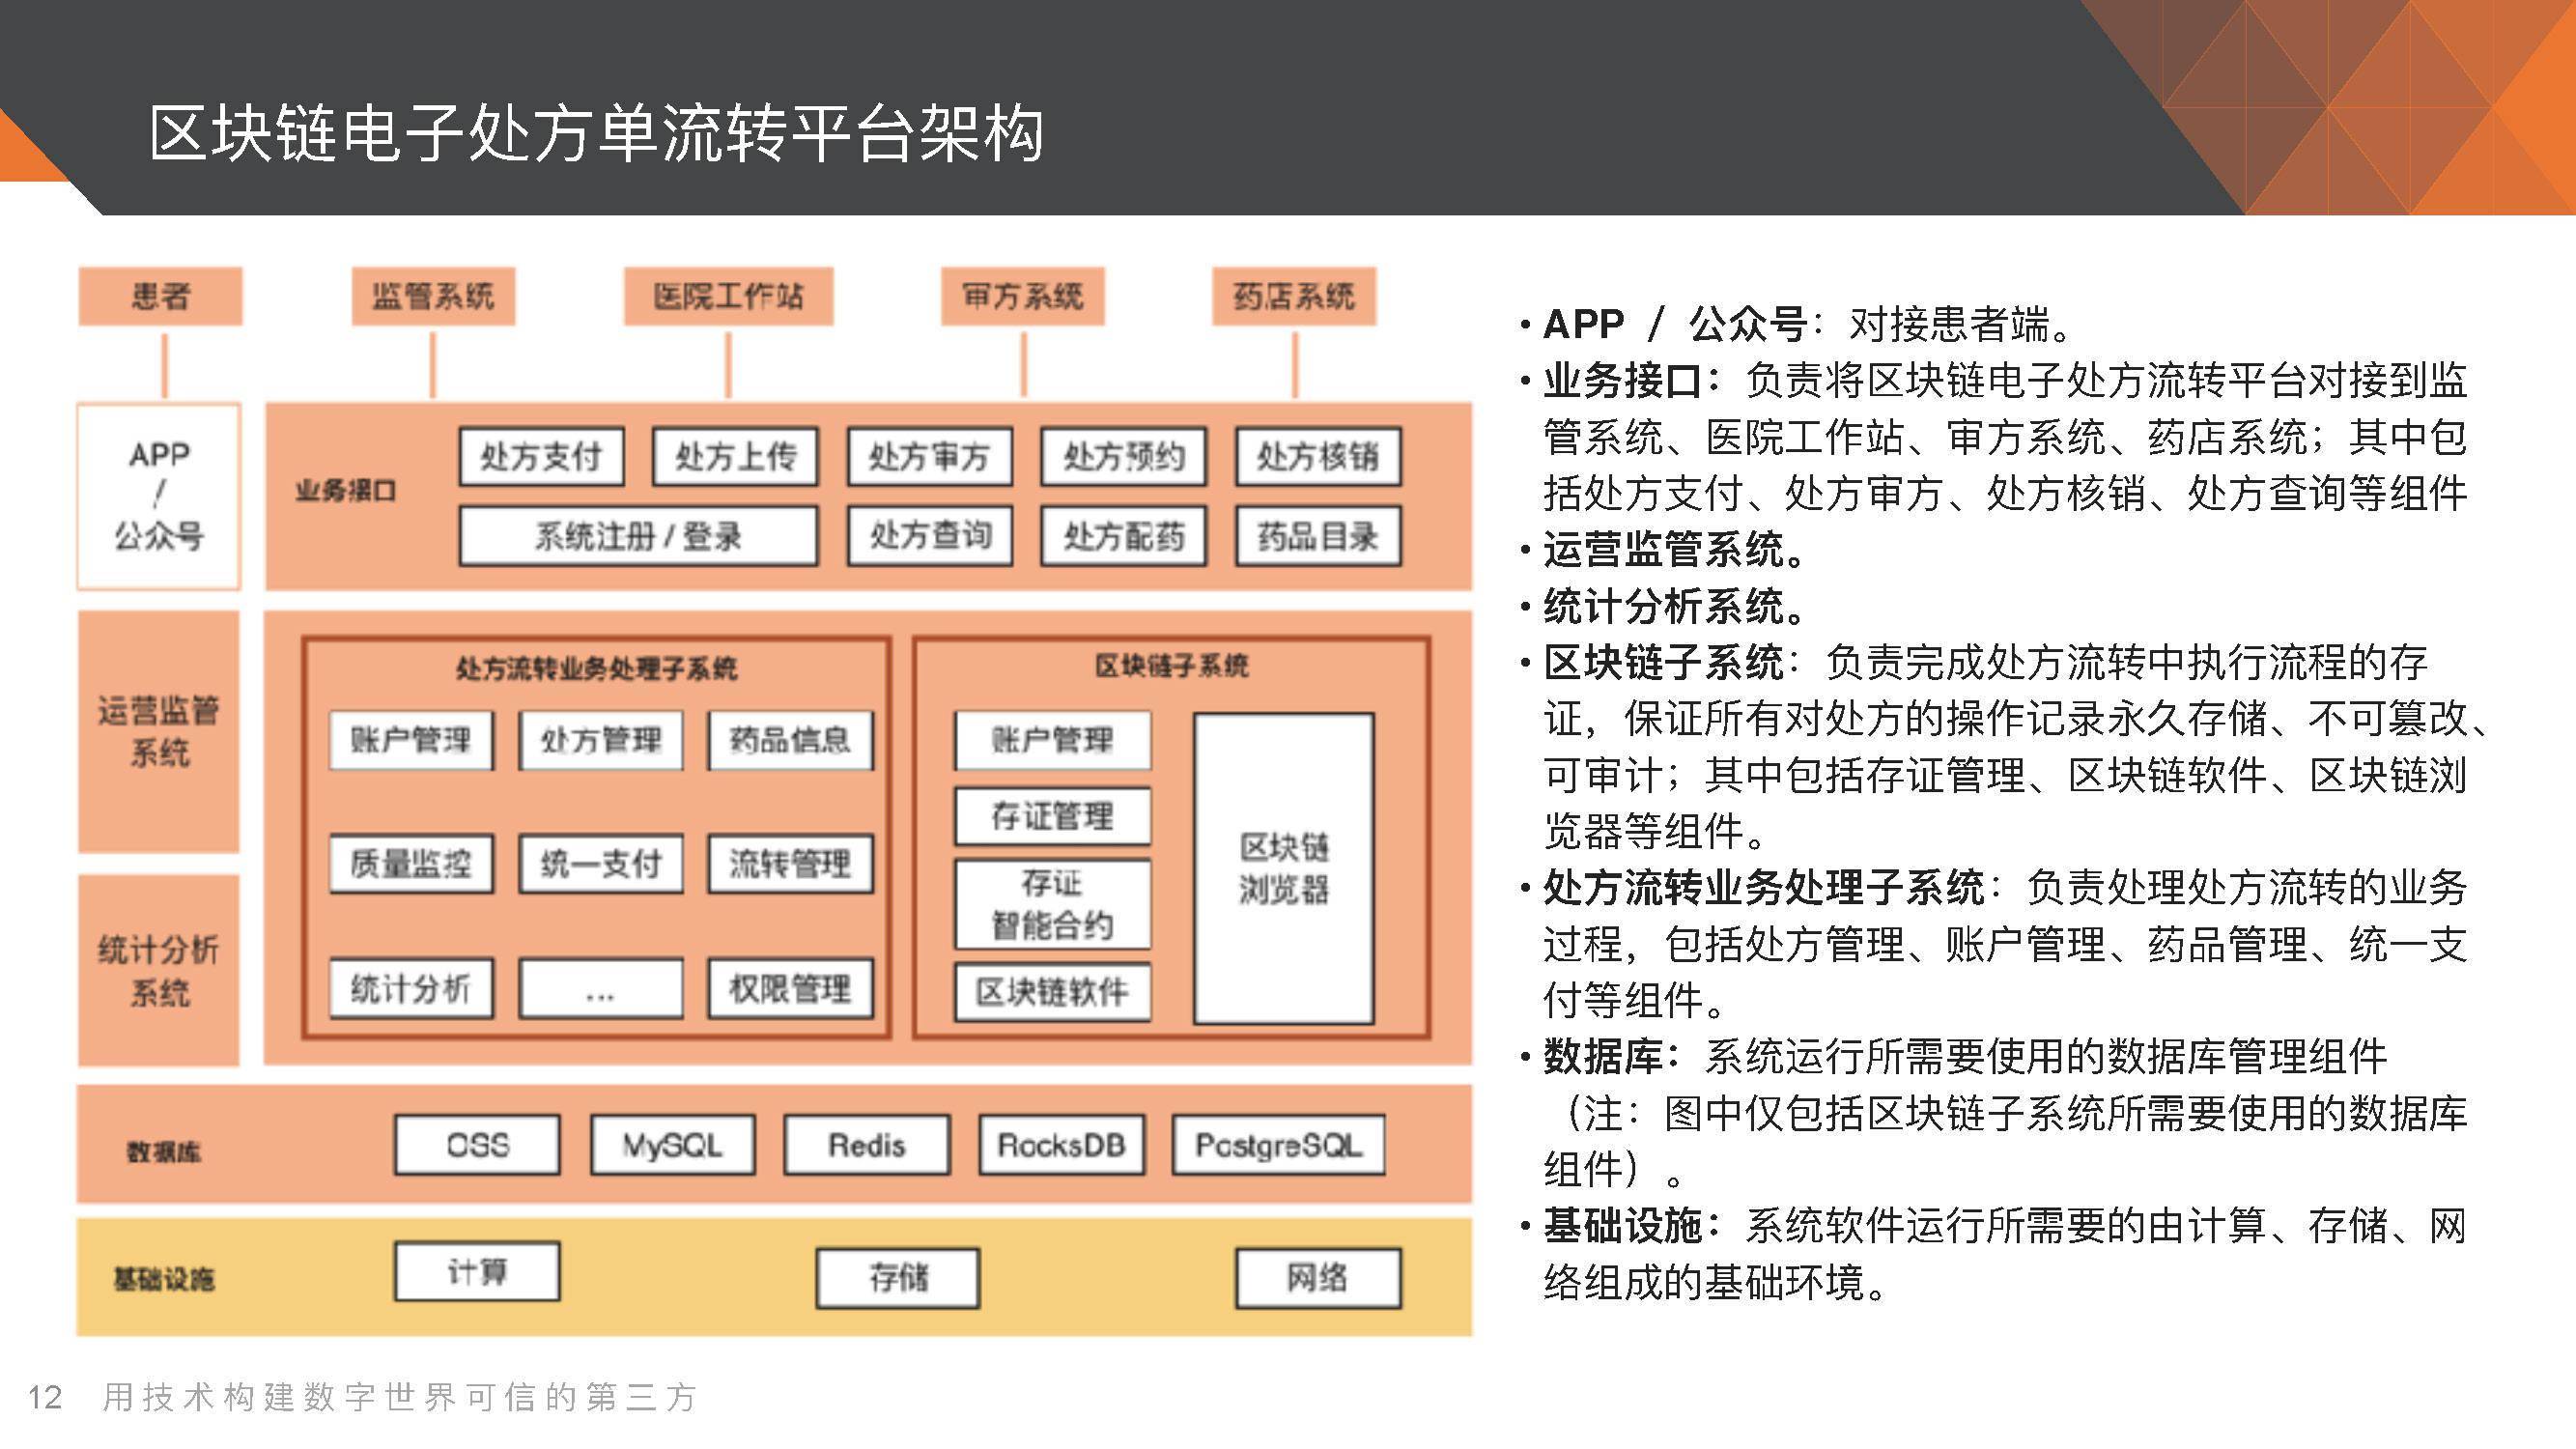
电子处方流转是近年监管推进的重点。2022年出台的《互联网诊疗监管细则(试行)》要求,处方须由接诊医师本人开具,严禁使用人工智能等自动生成处方,麻醉药品、精神药品等特殊管理药品不得在线开具。这些规定看似约束,实则在为处方流转建立可信基础。
当处方以标准化电子形式流转至网上药房,药品来源、用药记录、责任主体都可追溯,患者不必再拿着纸质处方"猜"药店是否有货。
四、边界意识与融合趋势
值得注意的是,2023年后行业的讨论重心已从"扩张"转向"提效"。线上问诊无法替代体格检查和影像诊断,这一点无需回避;它的定位是分级诊疗的分流阀与慢病管理的持续触达器。汉氏联合医疗旗下互联网医院平台将网上预约挂号、在线咨询医生、线上复诊、复诊开方与健康咨询服务整合到同一入口,实质上是在做一件事:让线上承接可线上化的环节,把线下资源留给真正需要面诊的患者。这或许才是互联网医院最务实的形态。